Физические лица и ИП оплачивали подписку картой: деньги списывались сразу, доступ открывался в ответ на платеж, а продление происходило автоматически. Потом появляется первая организация: просит счет и закрывающие документы, платит переводом с расчетного счета. Прежняя схема ломается: меняется не только способ оплаты, но и то, как узнать, что деньги пришли, и что делать с продлением.
Если кратко:
Прием платежей от юридических лиц обычно идет переводом по счету на расчетный счет. Перевод не происходит сам: его инициирует заказчик, поэтому для продления придется каждый раз выставлять новый счет. Деньги могут идти дольше, чем при карте, не в тот же день, а через несколько рабочих дней. Появляются закрывающие документы (акт или УПД), без которых бухгалтерия заказчика не проведет платеж. Пока таких заказчиков один-два, все это несложно вести вручную, сложности начинаются, когда их становится много и у каждого своя дата и пакет документов.
Чем безналичный расчет для юрлиц отличается от оплаты картой
Юридическое лицо может платить и корпоративной картой, такой способ используется реже. В основном расчеты идут путем осуществления перевода с расчетного счета на основании полученного счета. Этот сценарий определяет всю остальную механику: сроки, продление, то, как узнать о поступлении денег.
При оплате картой деньги списываются в момент операции, при первом платеже и при каждом автосписании, и система сразу получает подтверждение. Доступ открывается или продлевается как прямое следствие этого события.
При безналичном расчете процесс растянут во времени. Сначала нужно выставить счет с реквизитами, суммой и периодом. Заказчик сам создает платежное поручение и отправляет его в банк, и только потом деньги доходят до счета продавца, что подтверждает банковская выписка, а не моментально, как при платеже по карте.
Основная разница в том, кто инициирует платеж и когда. При оплате банковской картой система продавца может инициировать списание в нужный момент. Перевод инициирует только заказчик: готовит платежное поручение и отправляет его в банк. Продавцу остается ждать и, если нужно, напоминать.
При оплате картой деньги списываются в момент операции, при первом платеже и при каждом автосписании, и система сразу получает подтверждение. Доступ открывается или продлевается как прямое следствие этого события.
При безналичном расчете процесс растянут во времени. Сначала нужно выставить счет с реквизитами, суммой и периодом. Заказчик сам создает платежное поручение и отправляет его в банк, и только потом деньги доходят до счета продавца, что подтверждает банковская выписка, а не моментально, как при платеже по карте.
Основная разница в том, кто инициирует платеж и когда. При оплате банковской картой система продавца может инициировать списание в нужный момент. Перевод инициирует только заказчик: готовит платежное поручение и отправляет его в банк. Продавцу остается ждать и, если нужно, напоминать.
Про то, как устроен прием оплаты по подписке в B2B, расскажет отдельный материал: Как принимать оплату по подписке в B2B.
Почему доступ не открывается так же, как при оплате картой
Доступ в обоих случаях остается следствием поступления средств. По карте платеж проходит автоматически, и доступ как его следствие открывается и продлевается без участия команды. При переводе по счету платеж не автоматический: его инициирует заказчик, и произойдет это не по расписанию биллинга, а когда у заказчика закончится внутреннее согласование и банк проведет транзакцию.
Часть заказчиков не торопит с доступом: они сами не планируют начинать работу до того, как пройдет платеж, особенно если сделка первая. Ждать в этом случае нормально. Но если каждый раз ждать поступления средств без договоренности о сроках, легко дойти до того, что на задержку начинают закрывать глаза, а неоплаченная задолженность копится незаметно. Тема дебиторской задолженности заслуживает отдельного разбора: подробнее в материале «Как контролировать дебиторскую задолженность в SaaS и не терять выручку».
На практике лучше договориться заранее: заказчик получает доступ с определенной даты, а платеж ожидается в течение согласованного срока, отсрочки. Доступ остается следствием оплаты, просто оплата здесь является принятым обязательством заплатить к сроку, а не фактом зачисления денег на конкретную дату. Такой запас по срокам часто называют грейс-периодом: подробнее в материале Grace-период в подписке.
Что делать, если деньги так и не пришли, тоже стоит решить заранее: кто и когда об этом узнает, когда уходит напоминание и с какого момента ограничивается доступ.
Часть заказчиков не торопит с доступом: они сами не планируют начинать работу до того, как пройдет платеж, особенно если сделка первая. Ждать в этом случае нормально. Но если каждый раз ждать поступления средств без договоренности о сроках, легко дойти до того, что на задержку начинают закрывать глаза, а неоплаченная задолженность копится незаметно. Тема дебиторской задолженности заслуживает отдельного разбора: подробнее в материале «Как контролировать дебиторскую задолженность в SaaS и не терять выручку».
На практике лучше договориться заранее: заказчик получает доступ с определенной даты, а платеж ожидается в течение согласованного срока, отсрочки. Доступ остается следствием оплаты, просто оплата здесь является принятым обязательством заплатить к сроку, а не фактом зачисления денег на конкретную дату. Такой запас по срокам часто называют грейс-периодом: подробнее в материале Grace-период в подписке.
Что делать, если деньги так и не пришли, тоже стоит решить заранее: кто и когда об этом узнает, когда уходит напоминание и с какого момента ограничивается доступ.
Документы, которые понадобятся заказчику
Счет - это основание для платежа, с указанием периода и ссылки на договор.
Закрывающий документ (акт или УПД): без него бухгалтерия заказчика не сможет провести расход.
Договор или оферта, на которую ссылается счет.
Без этих документов платеж может зависнуть, даже если заказчик готов платить. Про логику оформления закрывающих документов подробно рассказывает отдельный материал: Первичные документы для B2B: выставление счетов и закрывающих документов.
Закрывающий документ (акт или УПД): без него бухгалтерия заказчика не сможет провести расход.
Договор или оферта, на которую ссылается счет.
Без этих документов платеж может зависнуть, даже если заказчик готов платить. Про логику оформления закрывающих документов подробно рассказывает отдельный материал: Первичные документы для B2B: выставление счетов и закрывающих документов.
Что нужно сделать до выставления первого счета
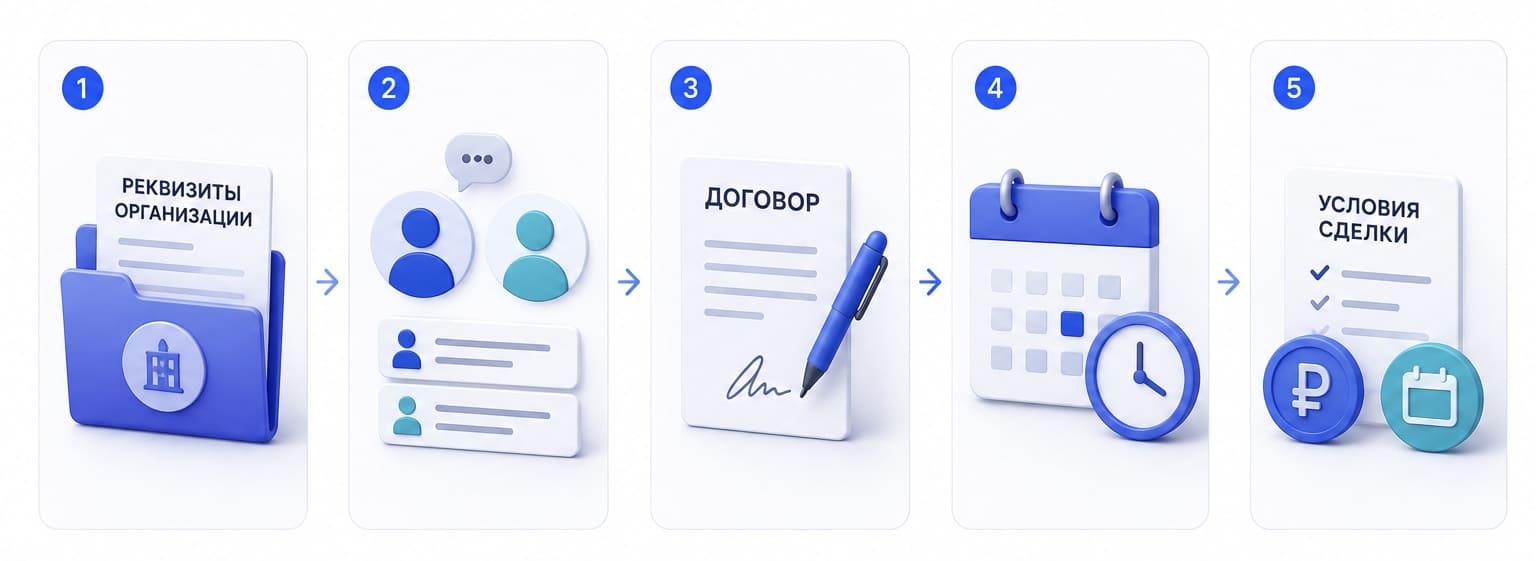
- Получить реквизиты организации.
- Записать два контакта: тот, кто принимал решение о покупке, и тот, кто ведет бухгалтерию, потому что документы нужны бухгалтерии.
- Заключить индивидуальный договор или договор оферты.
- Согласовать дату начала оказания услуг, от которой будет считаться подписка.
- Согласовать условия сделки, если они отличаются от стандартных: отсрочку платежа или индивидуальную цену.
Что меняется в продлении
Вместо автосписания появляется цикл: выставить счет, дождаться поступления средств, оформить документы. Каждое продление нужно оформлять заново, за несколько дней до конца периода, а не ждать, что деньги спишутся сами.
Напоминание и документы стоит отправлять с запасом: платеж проходит внутреннее согласование у заказчика, а не происходит мгновенно. Пропустите дату продления, и заказчик узнает об этом раньше команды, когда у него закроется доступ.
Напоминание и документы стоит отправлять с запасом: платеж проходит внутреннее согласование у заказчика, а не происходит мгновенно. Пропустите дату продления, и заказчик узнает об этом раньше команды, когда у него закроется доступ.
Когда ручной схемы перестает хватать
На одном-двух юрлицах, а по опыту работы с клиентами и на пятнадцати-двадцати, процесс спокойно ведется вручную. С отдельным человеком, который занимается только этим, вручную можно вести и до пятидесяти заказчиков.
Сложность зависит от количества разных дат продления, наборов документов и условий по каждому договору, а число клиентов влияет на нее меньше. Первые признаки, что схема не справляется: забытые счета, документы, которые заказчик запрашивает сам, платежи, которые сложно сопоставить с периодом.
Дальше стоит присмотреться к автоматизации выставления счетов, подробнее в материале Автоматизация выставления счетов: меньше ошибок, быстрее оплата. А если ручной учет уже отнимает больше времени, чем сама продажа, стоит понять, пора ли переходить на систему, которая связывает счет, платеж, документы и доступ, в материале Когда нужна биллинг система: признаки, что пора внедрять решение.
Сложность зависит от количества разных дат продления, наборов документов и условий по каждому договору, а число клиентов влияет на нее меньше. Первые признаки, что схема не справляется: забытые счета, документы, которые заказчик запрашивает сам, платежи, которые сложно сопоставить с периодом.
Дальше стоит присмотреться к автоматизации выставления счетов, подробнее в материале Автоматизация выставления счетов: меньше ошибок, быстрее оплата. А если ручной учет уже отнимает больше времени, чем сама продажа, стоит понять, пора ли переходить на систему, которая связывает счет, платеж, документы и доступ, в материале Когда нужна биллинг система: признаки, что пора внедрять решение.
Итог
Первое юрлицо, которое платит по счету, меняет сроки, документы и логику предоставления доступа. Доступ остается следствием поступления денег, но сама оплата уже не автоматическая. Поэтому доступ логичнее привязывать к согласованной дате и условиям отсрочки, а не ждать зачисления денег каждый раз заново. Продление становится действием, которое нужно инициировать самому, а не событием, которое происходит в фоне. Пока таких заказчиков немного, ручная схема работает, и это нормально: она просто перестает справляться быстрее, чем кажется на старте.
Если юрлиц среди клиентов становится больше и у каждого своя дата продления и свой пакет документов, стоит посмотреть, как связать счета, платежи, документы и доступ в одном процессе, вместо того чтобы держать это в голове менеджера.
Если юрлиц среди клиентов становится больше и у каждого своя дата продления и свой пакет документов, стоит посмотреть, как связать счета, платежи, документы и доступ в одном процессе, вместо того чтобы держать это в голове менеджера.